

 人民網+
 中國共產黨新聞網
 領導留言板
 強國論壇
 人民視頻
廣東率先探索以詞元消耗等數字化指標授信——
“詞元貸”給人工智能企業“貸”來什麼?(財經深一度·增強金融服務多樣性普惠性可及性)
 訂閱已訂閱已收藏
 收藏
 小字號
 |
收到300萬元貸款批復,廣州騰元數字科技有限公司創始人羅瑞昌長舒了一口氣——緊繃的現金流,活了!這筆3年期的信用貸款,是廣東省落地的首筆“詞元貸”,由中國銀行廣州海珠支行提供授信。
“過去找銀行貸款,對方看重的是房產、固定資產,我們只能靠法人個人用名下房產擔保,不僅額度低、利率高,而且周期長。”羅瑞昌說,他的公司主營家居家電、快消、農文旅行業的數字營銷,近兩年營收翻倍增長,現金流卻越繃越緊——“品牌項目賬期長、下游回款滯后,上游的算力詞元採購、大模型使用授權費用卻須預付。”
現在,銀行換了一把授信的“尺子”:探索把企業日常經營的數字生產要素納入信用憑証,給人工智能企業“解渴”。這把新尺子又能否量得准、走得遠?記者展開調研。
“詞元經濟”新考題待解
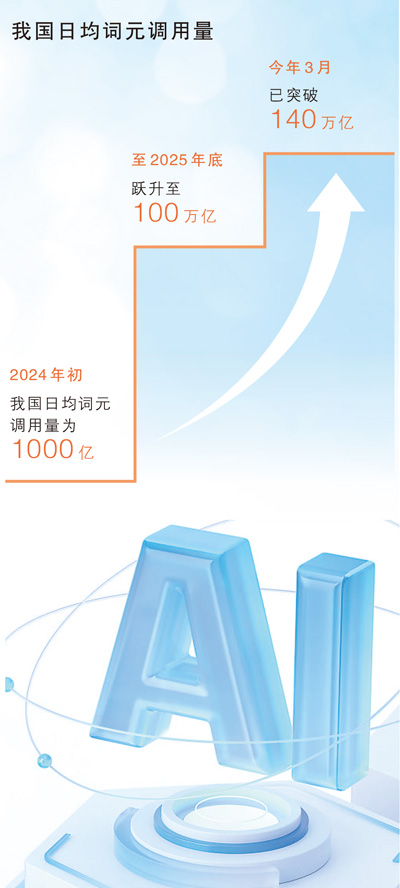
詞元是大模型處理信息的最小單元。今年3月,國家數據局將其定位為“智能時代的價值錨點”。2024年初,我國日均詞元調用量為1000億﹔至2025年底,躍升至100萬億﹔今年3月,已突破140萬億,兩年增長超千倍。
數據暴漲掩蓋不了人工智能企業辦理銀行貸款時面臨的窘況:最值錢的資產是算法、模型、數據,但輕資產、散流水,沒有廠房、缺少抵質押物,難以走進銀行的大門。
“銀行看重實物資產,而這些企業的資產是代碼和訂單,這種錯配是橫亙在人工智能產業商業化進程中的結構性難題。”廣州市海珠區投資促進局投資促進一科科長戴志杰說。
今年7月,中國人民銀行等九部門聯合印發《關於加強科技金融領域數據開發利用的通知》,支持打通科技金融數據壁壘,推動授信評價從“看抵押”向“看數據”等多維度延伸。
針對“詞元經濟”的新考題,廣東各地銀行機構也自下而上做出一系列探索——
海珠區率先發布“詞元經濟”專項金融產品“詞元貸”,中國銀行、中信銀行、廣州銀行參與布局,中國銀行落地首筆授信﹔建設銀行廣東省分行聯合廣東詞元交易和服務中心推出“詞元貸”,並為廣州南沙一家智能物聯網企業批復3000萬元信用貸款﹔工商銀行深圳龍崗支行則以“算力e貸”落地轄內首筆業務……
融資產品名稱各異,但都是在圍繞人工智能、數字經濟等新興產業特點,探索與企業新型經營模式相適配的金融產品和信用評價方式,將企業“看不見的算力消耗”,變成銀行“看得見的信用依據”。“API(應用程序編程接口)調用日志、算力使用記錄等數據天然不可篡改。”戴志杰介紹,銀行通過數據清洗和聚合,即可將海量原始日志轉化為可視化經營報表,再結合算力採購合同、下游服務合同、技術資質交叉驗証,打破重固定資產、重實物抵押的風控壁壘。
“算力賬單”成授信錨點
在“詞元貸”發布銀行,企業貸款材料清單展示了新變化:以前是房產証、報表、發票等,如今變成了月度詞元消耗數據、算力服務合約和API調用日志。
從看資產到看流量,將“算力賬單”變成授信錨點,如何順利落地?
在深圳市愛智慧科技有限公司,工程師正在調試噴漆機器人——機器人每“學會”一個新動作,背后都是大模型的調用、詞元的消耗、賬單的累加。這家主營具身智能訓練的專精特新企業,急需資金採購大量詞元支撐機器人迭代升級,卻缺乏廠房、土地等抵押物難以貸款,一度影響業務進度。
在走訪企業時,深圳市龍崗區人工智能(機器人)署摸清行業痛點,協同區發展和改革局指導工商銀行深圳龍崗支行推出了“算力e貸”,將算力採購需求、技術服務合約價值及未來應收賬款納入授信評估體系,迅速為愛智慧科技核定500萬元信用貸款額度。“這筆貸款來得非常及時,不僅解決了購買算力的資金難題,更是對我們這類輕資產科創企業價值的極大認可。”企業負責人說。
不同的企業,“算力賬單”的計算方式不同,銀行授信的尺子也不同。
“普通質量短劇每分鐘消耗詞元的成本達1500元,高質量的每分鐘成本能達到4000元。”廣州一家AI(人工智能)短劇制作企業的營銷負責人梁劍算了一筆賬。以日常算力消耗數據作參考依據,這家企業申請到500萬元3年期信用貸款。而另一家AI電商直播企業面臨的難題則是,算力採購款須提前墊付,項目回款周期長達5至6個月。憑借算力採購單,該企業獲得300萬元3年期信用授信。
中國銀行廣州分行將企業歷史詞元結算數據、詞元供給值與消耗值以及算力合約價值作為經營評價的重要考量,推出3個“詞元貸”子產品:算力供給貸,服務從事大模型搭建訓練、已完成國家級備案、簽訂算力服務合約的企業﹔算力應用貸,服務使用詞元發展自身業務的發展型企業﹔算力服務貸,服務提供AI API服務、數據標注、模型微調的技術服務商。單戶最高授信3000萬元,流動資金貸款期限最長3年。
建設銀行廣東省分行則圍繞供給、應用、服務三大場景進行差異化定制。上游看合約與應收賬款,讓手中的合同變成可用的資金﹔下游看消耗與訂單,考察AI應用是否順利從樣品邁向產品﹔中間則看算力平台方的結算流水。
如此,金融活水精准滴灌到產業鏈每一環。“通過算力消耗的相關情況去看客戶的真實經營生產,讓授信邏輯逐步向動態數據監測轉化。”中國銀行廣州分行普惠金融事業部副總經理李柳蘭說。
新尺子如何防住新風險
把“看不見的算力消耗”變成“看得見的信用依據”,新尺子也帶來一些新風險。“詞元貸”試水之后,不少業內人士提出顧慮,市場上早就存在已有閑置詞元重復售賣、后台篡改消耗速度等亂象,如果銀行基於被操縱的數據放貸,授信評估是否會出現偏差?此外,詞元價格隨著人工智能大模型調用需求情況和算力市場變化波動,作為授信錨點是否可靠?
多家銀行信貸部門工作人員表示,若單純將詞元數據作為唯一授信依據,銀行可能面臨企業無效調用、刷單虛增消耗量、人為做大業務規模等風險。
銀行的解法,是多維交叉印証,詞元消耗量僅是主要指標之一,而非唯一依據,不直接等同於抵押物。銀行參照企業歷史算力結算數據、算力服務合約價值、算力業務應收賬款、詞元佣金結算量等,並結合企業經營、財務、征信、實際控制人履歷等維度核定企業綜合額度。算力平台月度詞元消耗量和企業運營、收入、未來收款等環環相扣、彼此印証。
“核心仍是評測企業是否具備有效的還款能力,未來經營中是否有較好的還款現金流,基本授信邏輯沒有改變。”李柳蘭說,歸根結底,“詞元貸”錨定的是真實算力服務消耗與企業經營數據,而非可炒作的數字資產。
數據如何核得准?李柳蘭表示,針對可能存在的詞元消耗數據造假情況,銀行在具體業務開展過程中,強化業務真實性穿透核驗,建立“合同+詞元調用數據+交易流水”交叉驗証機制,對接企業算力平台詞元計量數據,核驗詞元生產、調用、結算全鏈路,核實賬款真實性,防范虛構算力業務、客戶刷單無效調用、虛增詞元營收的風險。未來還將爭取與算力平台企業建立合作關系,向銀行開放算力平台系統查詢ID,實現實時監控核驗,強化數據真實性管控,防范造假風險。
李柳蘭坦言,“詞元貸”仍在探索階段,還沒有成熟的風控模型,有待在政策支持下持續加強政銀協作、銀企合作,探索不同場景下適配算力產業發展的多種服務模式。目前,廣州地區已授信的算力企業以信用類貸款為主,並納入廣州市信貸風險機制政銀風險分擔。
探索雖審慎,步伐並不慢。目前,中國銀行廣州海珠支行“詞元貸”授信總額已達2800萬元,首批獲授信企業廣泛分布在AI短劇、電商營銷、人工智能工具開發等領域,以算力產業鏈小微企業為主。
暨南大學南方高等金融研究院副院長謝寶劍表示,“詞元貸”從創新探索到規模化復制仍面臨不少挑戰,比如詞元計費口徑、統計標准尚不統一,第三方中立審計體系仍缺失等。但這是一個良好的開始,他認為,“詞元貸”的深層效應在於對人工智能產業生態的撬動,政府搭台、銀行創新、平台供數、服務商落地,構建起“金融賦能—產業集聚—新金融需求”的正循環。
《 人民日報 》( 2026年09月14日 18 版)
分享讓更多人看到 
 人民日報
 人民網+
 手機人民網
 領導留言板
 人民視頻
 人民智作
人民日報社概況 | 關於人民網 | 報社招聘 | 招聘英才 | 廣告服務 | 合作加盟 | 供稿服務 | 數據服務 | 網站聲明 | 網站律師 | 信息保護 | 聯系我們
人民日報違法和不良信息舉報電話:010-65363263 舉報郵箱:jubao@people.cn
人民網服務郵箱:kf@people.cn 違法和不良信息舉報電話:010-65363636 舉報郵箱:rmwjubao@people.cn
互聯網新聞信息服務許可証10120170001 | 增值電信業務經營許可証B1-20060139 | 廣播電視節目制作經營許可証(廣媒)字第172號
信息網絡傳播視聽節目許可証0104065 | 網絡文化經營許可証 京網文[2020]5494-1075號 | 網絡出版服務許可証(京)字121號 | 京ICP証000006號 | 京公網安備11000002000008號
人 民 網 股 份 有 限 公 司 版 權 所 有 ,未 經 書 面 授 權 禁 止 使 用
Copyright © 1997-2026 by www.people.com.cn. all rights reserved



-
評論

-
關注
微信微博快手
 第一時間為您推送權威資訊
 報道全球 傳播中國
 關注人民網,傳播正能量
